[한의신문] 국회입법조사처(처장 이관후)는 4일 ‘5세대 실손보험 도입과 소비자 보호를 위한 제언’이라는 제하의 보고서(‘이슈와 논점’, 장영진 경제산업조사실 금융공정거래팀 입법조사관)를 발간했다.
이번 보고서에는 △실손의료보험의 연혁 및 재정 악화의 배경 △정부가 발표한 5세대 실손보험의 주요 내용 △실손보험 전환과 소비자 신뢰 보호를 위한 제언 등의 내용을 담고 있다.
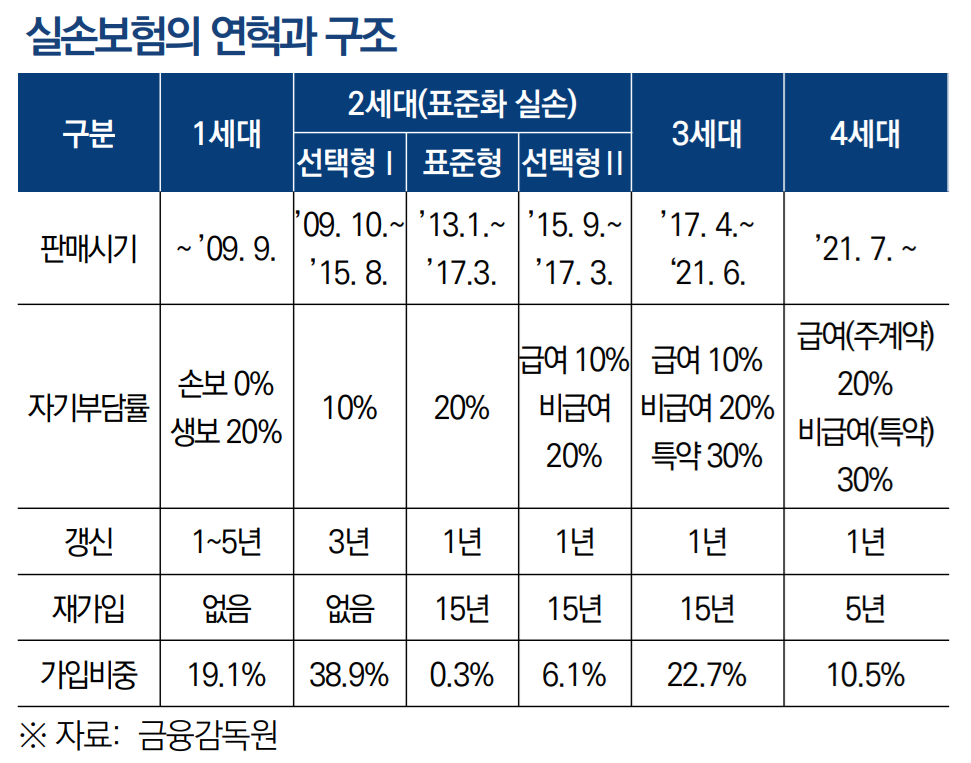
먼저 보고서에서는 실손의료보험의 세대별 특징을 분석했다. 이에 따르면 1·2세대(초기) 실손보험의 경우 자기부담률이 없거나 낮고 보장범위가 넓으며, 약관에 재가입 주기가 없어 100세 만기로 가입했다면 만기까지 약관변경 없이 해당 상품을 유지할 수 있다. 2013년 이후의 2세대 및 3·4세대의 경우에는 급여·비급여 항목에 따라 자기부담률이 다르게 책정되고, 약관에 재가입 규정이 있어 15년 주기 또는 5년 주기로 새로운 상품으로 재가입해야 한다.
금융당국은 의료쇼핑 등 도덕적 해이를 방지하고자 지난 1월9일 ‘실손보험 개혁방안’을 발표했고, 지난달 19일 ‘제8차 의료개혁특별위원회’를 개최해 5세대 실손보험에 대한 ‘의료개혁 2차 실행방안’을 심의·의결한 바 있다.
또한 보고서에서는 실손보험의 손실은 ‘23년 기준 △1.97조원으로 적자폭이 전년대비 0.44조원 증가했고, 손해율은 103.4%로 전년대비 2.1%p 증가했다고 분석했다. 특히 실손보험 3세대(손해보험 기준)의 손해율은 꾸준히 증가해 ‘23년 말 154.7%에 달했다.
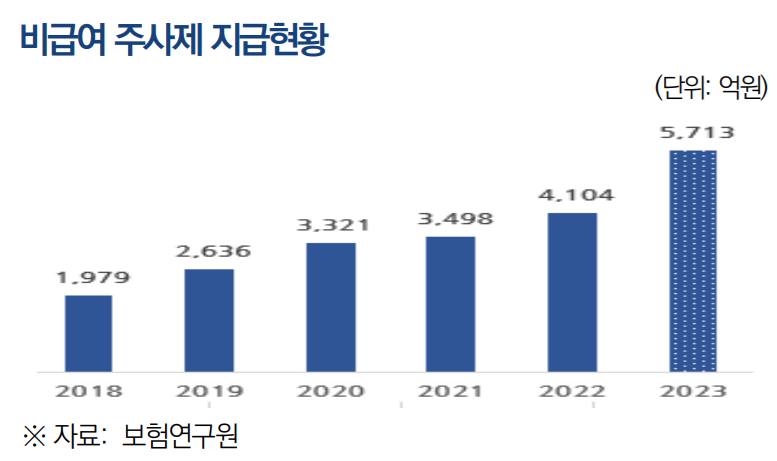
장영진 입법조사관은 “이같은 실손보험 재정 악화의 배경에는 비급여 실손보험금 지급의 증가가 있고, ‘23년 실손보험(손해보험 기준)의 총 지급보험금(11.9조원) 중 31%가 10대 비급여 항목인 것으로 추정된다”고 설명했다.
이런 가운데 정부가 발표한 5세대 실손보험에서는 ‘과잉진료 우려가 큰 비급여’에 대해 별도 관리제도를 적용하는 ‘관리급여’를 도입한다. 이에 따라 관리급여에 포함될 경우에는 95%까지 본인부담률을 적용하게 된다.
또한 ‘선택 비급여’에 대한 명칭·코드를 표준화하고 ‘비급여통합포털’을 구축해 비급여 항목별 가격, 총진료비 등 관련 정보를 공개하게 된다. 비급여 항목에 대해선 중증·비중증 특약을 구분해 비급여 보장범위를 선택할 수 있는데, ‘비중증 비급여’ 특약의 경우 자기부담률 상향, 보장한도 축소 등이 시행되고, ‘중증 비급여’ 특약의 경우 현행 보장수준을 유지하면서 상급종합·종합병원 입원시 연간 자기부담 한도(500만원)를 신설한다.
특히 보고서에서는 5세대 실손보험 전환에 따른 소비자 보호를 위한 다양한 제언을 해 눈길을 끌었다.
장영진 입법조사관은 “노년기를 앞두고 오랜 기간 높은 보험료를 납입하며 계약을 유지해온 1·2세대 가입자의 상당수는 의료비 지출 증가가 예상되는 고령층으로, 개혁 없이는 보험사에게 재정 압박 요인으로 작용하는 것이 사실”이라며 “정부는 약관 변경이 불가한 초기 가입자를 대상으로 계약 재매입 등을 추진한다는 방침이나, 보험사가 미래 지출 구조를 면밀하게 예측해 보험상품을 설계하지 못했다는 점 등을 고려할 때 불합리한 측면이 있는 만큼 소비자에 대한 ‘신뢰보호 원칙’을 고려할 필요가 있다”고 밝혔다.
그는 이어 “정부는 4세대 실손보험 전환률이 저조했던 사례를 교훈 삼아, 전환에 따른 전체적인 득실(보험료·자기부담금 등) 비교 정보를 제공하는 등 소비자들의 정보 비대칭성을 완화할 수 있도록 해야 한다”며 “궁극적으로 본인에게 유리한 방향으로 전환 여부를 선택할 수 있도록 해야 한다”고 덧붙였다.
이와 함께 장 입법조사관은 “5세대 실손계약 전환을 촉진하기 위해 계약 전환을 유도할 수 있는 할인율 상향 등 충분한 인센티브 구조를 설계해 보험소비자에게 제공할 필요가 있다”면서 “더불어 관리급여 설정과 관련해 구체적이고 객관화된 기준에 따라 대상 항목을 조속히 선정하여 발표하되, 대상 항목을 폭넓게 선정하는 방향으로 검토할 필요가 있다”고 제언했다.
특히 그는 “보다 근본적으로는 비급여 진료 남용 여부에 대한 실태를 지속적으로 모니터링하고 비급여 진료 남용 억제방안을 강구하는 개혁작업을 병행하는 것이 중요하다”고 강조했다.
 속초24.2℃
 철원26.9℃
 추풍령24.2℃